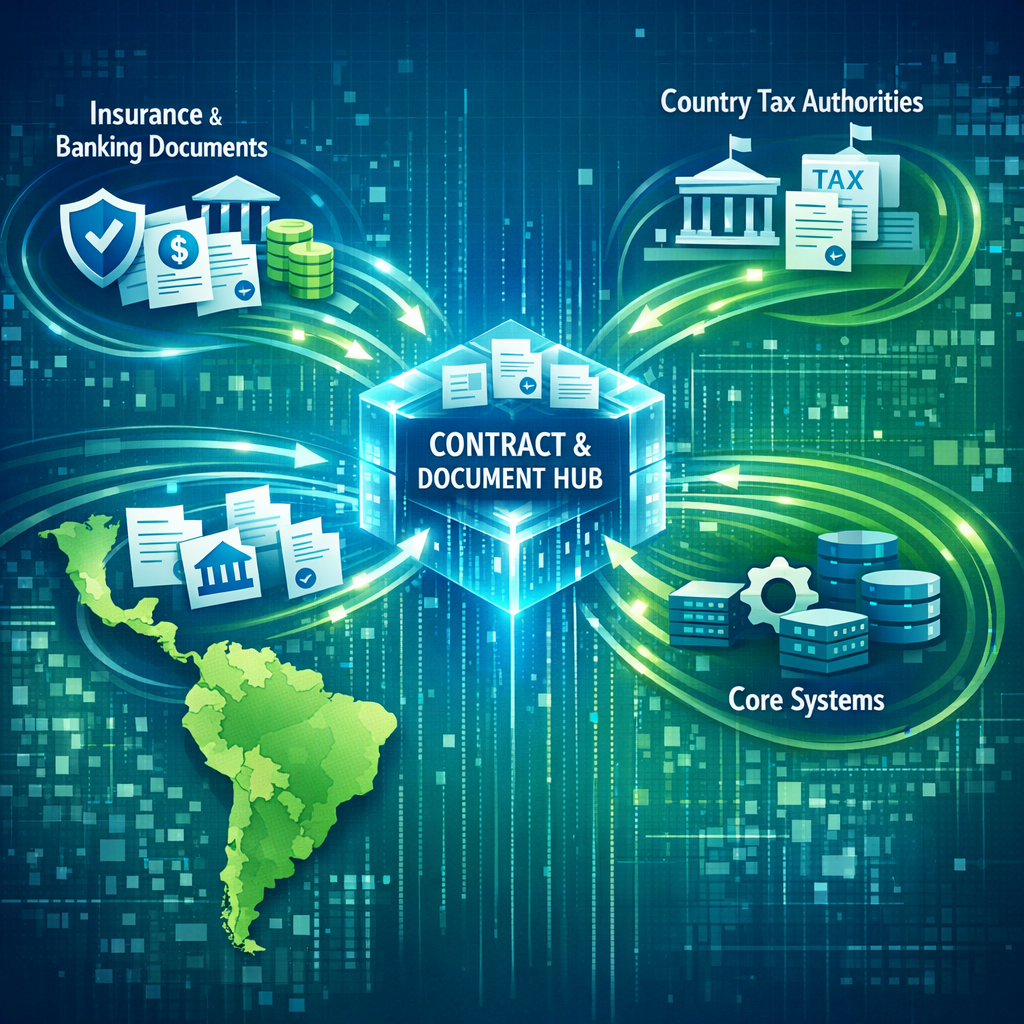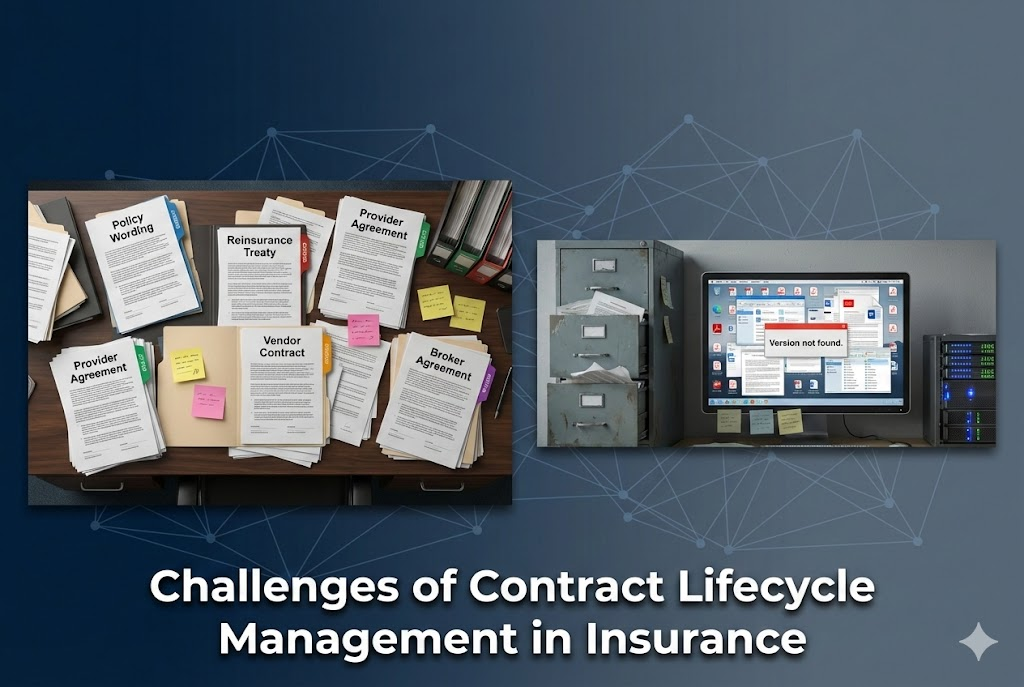
La mayoría de las aseguradoras siguen gestionando los contratos de agentes y corredores mediante cadenas de correo electrónico, archivos PDF adjuntos y hojas de cálculo compartidas. Los datos de los productores se almacenan en múltiples sistemas, los contratos se editan en Word y las citas dependen de comprobaciones y seguimientos manuales. Funciona… hasta que deja de hacerlo.
Cuando se cuenta con miles de agentes repartidos por distintas jurisdicciones, con diferentes líneas de negocio, acuerdos de comisiones y normas de licencia, este modelo manual se convierte en un riesgo estructural. Impide que los nuevos agentes vendan, complica la demostración del cumplimiento normativo y genera disputas cuando las tablas de comisiones se configuran de forma incorrecta. (AgentSync)
Esta guía muestra cómo pasar de un proceso manual a uno totalmente automatizado para la contratación de agentes, utilizando la gestión del ciclo de vida de los contratos (CLM), los flujos de trabajo y las firmas digitales. Verá cómo integrar la automatización en sus sistemas actuales de concesión de licencias y administración de pólizas, en lugar de tener que desecharlo todo.
A lo largo del artículo, haremos referencia a cómo plataformas como DocPath integran la gestión del ciclo de vida de los contratos (CLM), la generación de documentos y la entrega multicanal en una única plataforma de gestión de la experiencia del cliente (CXM) y CLM que ya presta servicio a grandes organizaciones reguladas de todo el mundo. (DocPath)
Por qué la contratación de productores resulta tan complicada hoy en día
Si se pregunta a los equipos de distribución o de gestión de licencias por qué la contratación de productores resulta tan complicada, la respuesta no suele ser «la normativa es complicada». El verdadero problema es la fragmentación.
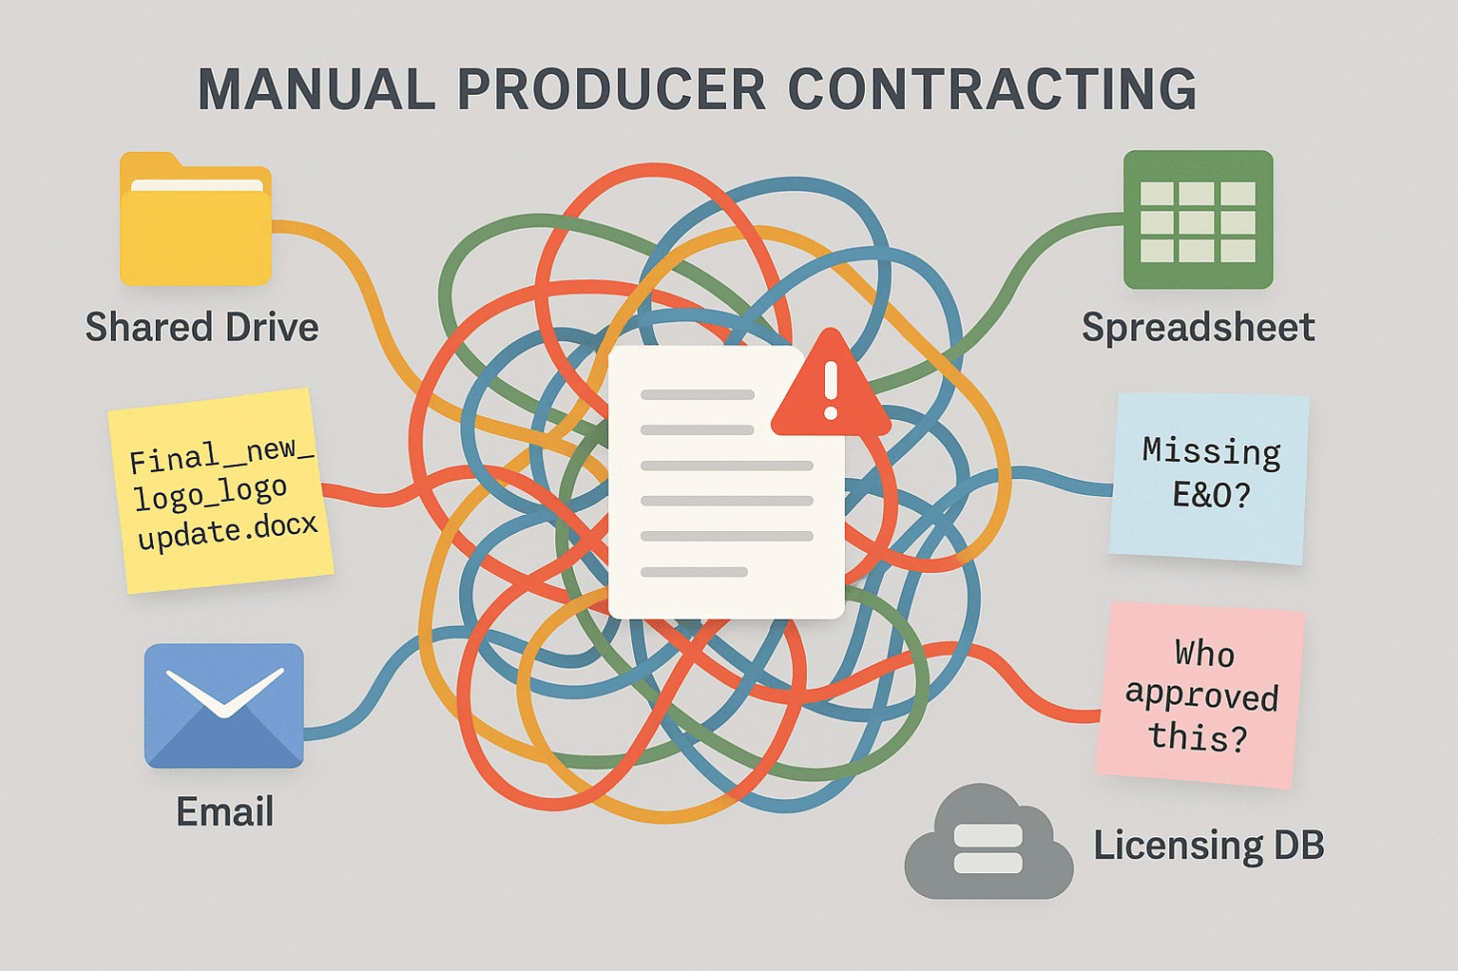
Los datos de los agentes están dispersos por distintos sistemas
En muchas aseguradoras, los datos y documentos fundamentales de los agentes se encuentran repartidos entre:
- Herramientas de concesión de licencias y bases de datos de productores estatales o nacionales
- Sistemas de gestión de relaciones con los clientes (CRM) o de gestión de agencias
- Unidades compartidas y archivos adjuntos de correo electrónico
- Hojas de cálculo locales que mantienen los equipos de operaciones para «llevar un control de todo»
Las listas de verificación de cumplimiento de proveedores, como la de AgentSync, ponen de relieve la cantidad de pasos que hay que seguir en los procesos de selección, concesión de licencias, nombramiento y rescisión, incluso antes de llegar a los contratos. (AgentSync)
Los contratos se redactan a mano uno por uno
Los contratos de los productores suelen basarse en:
- Viejas plantillas de Word que se han copiado y editado durante años
- Variaciones regionales guardadas como «final_v7_new_logo_update» en unidades compartidas
- Modificaciones puntuales enviadas por correo electrónico como anexos PDF independientes
Los equipos jurídicos y de distribución dedican horas a buscar la versión «correcta» y a volver a escribir cláusulas estándar. Sin una biblioteca central de cláusulas ni reglas de CLM, resulta difícil mantener la coherencia en la redacción entre las distintas líneas de negocio y regiones. (global.docpath.com)
Los procesos de aprobación se desarrollan a través de cadenas de correo electrónico poco transparentes
La mayoría de los flujos de aprobación siguen siendo del tipo:
- Alguien adjunta un borrador de contrato a un correo electrónico.
- El mensaje se reenvía a los departamentos de Asuntos Jurídicos, Cumplimiento Normativo, Distribución y Finanzas, y vuelve al punto de partida.
- Los comentarios quedan ocultos entre los archivos adjuntos y las conversaciones paralelas.
No existe una visión global de en qué fase del proceso se encuentra un contrato, quién ha aprobado qué versión o por qué se ha hecho una excepción.
La distribución es especialmente compleja
La contratación de productores no es como un simple contrato con un proveedor. En una aseguradora típica de tamaño mediano o grande, hay:
- Miles de agentes independientes, corredores, agentes generales de seguros (MGA) y agencias
- Múltiples líneas de productos, cada una con diferentes estructuras de comisiones y obligaciones de cumplimiento
- Normas de licencia y nombramiento en varios estados o países, a menudo alineadas con la Ley Modelo de la NAIC sobre Licencias de Agentes o marcos similares (NAIC)
Cada combinación de canal, jurisdicción y producto puede requerir una redacción, unos baremos de comisiones y unas comprobaciones de elegibilidad distintos. Recopilar todo esto manualmente en correos electrónicos y hojas de cálculo es sinónimo de retrasos y errores.
Los directivos ven claramente los síntomas:
- Los responsables de ventas se quejan de que los nuevos productores tardan semanas en estar «listos para vender».
- Los equipos de cumplimiento normativo persiguen las pruebas de licencia o de cobertura de responsabilidad civil profesional y se preocupan por las ventas realizadas sin haber sido designados. (AgentSync)
- Los equipos de operaciones soportan la carga de mantener hojas de cálculo de seguimiento «solo para saber quién está activo y dónde».
No se trata solo de una tarea administrativa molesta. Es una barrera estructural que impide ampliar la distribución de forma segura.
El coste y el riesgo ocultos de la contratación manual de agentes y corredores
A primera vista, la contratación manual de agentes parece un problema de personal. «Solo» se necesita más personal o mejores hojas de cálculo. En la práctica, el coste y el riesgo repercuten en el tiempo de generación de ingresos, el cumplimiento normativo, las operaciones y la fidelidad de los agentes.
Lento tiempo de generación de ingresos
Cuando los pasos de contratación y nombramiento no están automatizados:
- Los nuevos agentes tienen que esperar mientras los equipos recopilan datos, realizan comprobaciones y elaboran manualmente los contratos.
- Las firmas que faltan, los formularios obsoletos o los datos incorrectos provocan más idas y venidas.
Los estudios sobre la automatización de los flujos de trabajo en el sector de los seguros muestran que la incorporación manual añade días o semanas antes de que un agente pueda vender legalmente, mientras que la incorporación automatizada puede reducir los tiempos de ciclo al validar las licencias en tiempo real y enviar los contratos directamente a la firma digital. (certinal.com)
Cada semana que un agente con gran potencial no puede vender supone una prima perdida y una pérdida de impulso.
Cumplimiento normativo y exposición regulatoria
Los organismos reguladores esperan que las aseguradoras se aseguren de que cualquier persona que venda en su nombre cuente con la licencia adecuada, esté debidamente designada y esté cubierta por un seguro de errores y omisiones (E&O). Las directrices de la NAIC sobre la concesión de licencias y designaciones a los agentes dejan claro que las aseguradoras deben mantener registros precisos y las designaciones correspondientes cuando sea necesario. (NAIC)
La contratación manual conlleva varios riesgos:
- Los agentes pueden empezar a vender antes de que se hayan completado todas las comprobaciones de licencias y designaciones.
- Puede resultar difícil demostrar quién aprobó qué condiciones, especialmente en cadenas de correos electrónicos.
- Las discrepancias en la redacción de los contratos entre regiones o líneas de productos pueden generar lagunas con respecto a las expectativas normativas.
Las listas de verificación de cumplimiento para agencias y aseguradoras advierten habitualmente de que los registros de licencias incompletos, las renovaciones omitidas y las ventas sin licencia pueden dar lugar a multas, medidas correctivas y daños a la reputación. (AgentSync)
Carga operativa y errores
Desde el punto de vista operativo, la gestión manual de los contratos resulta costosa:
- Los datos de los agentes se introducen manualmente en múltiples sistemas: licencias, CRM, remuneraciones y gestión de pólizas.
- Las tablas de comisiones se configuran y se cotejan manualmente, lo que da lugar a errores.
- Las correcciones retroactivas de los errores en las comisiones consumen tiempo de los departamentos de Finanzas y Operaciones y tensan las relaciones con los productores.
Los casos prácticos sobre plataformas de gestión de contratos de seguros indican reducciones de hasta el 90 % en el trabajo manual y recortes drásticos en el tiempo de aprobación cuando los flujos de trabajo y el intercambio de datos se automatizan, en lugar de gestionarse mediante correo electrónico y hojas de cálculo. (2Base Technologies)
Relaciones tensas con los distribuidores
Los agentes eligen dónde desarrollar su actividad. Cuando la contratación es lenta, opaca o inconsistente:
- Las agencias se enfrentan a un «riesgo de pérdida de clientes» durante la contratación. Pueden marcharse o dar preferencia a las aseguradoras que facilitan la incorporación. (AgentSync)
- Los corredores con gran potencial perciben a la aseguradora como una empresa con la que cuesta trabajar y asignan un mayor volumen a competidores que ofrecen una incorporación digital más fluida.
- Los responsables de distribución pierden credibilidad a nivel interno si cada nueva relación requiere un esfuerzo manual titánico.
No hacer nada condena a las aseguradoras a unos costes más elevados, un mayor riesgo de incumplimiento normativo y una menor fidelidad de los productores. La oportunidad radica en tratar la contratación de productores como un flujo de trabajo estratégico que merece la misma atención en materia de automatización que la gestión de siniestros o la gestión de pólizas.
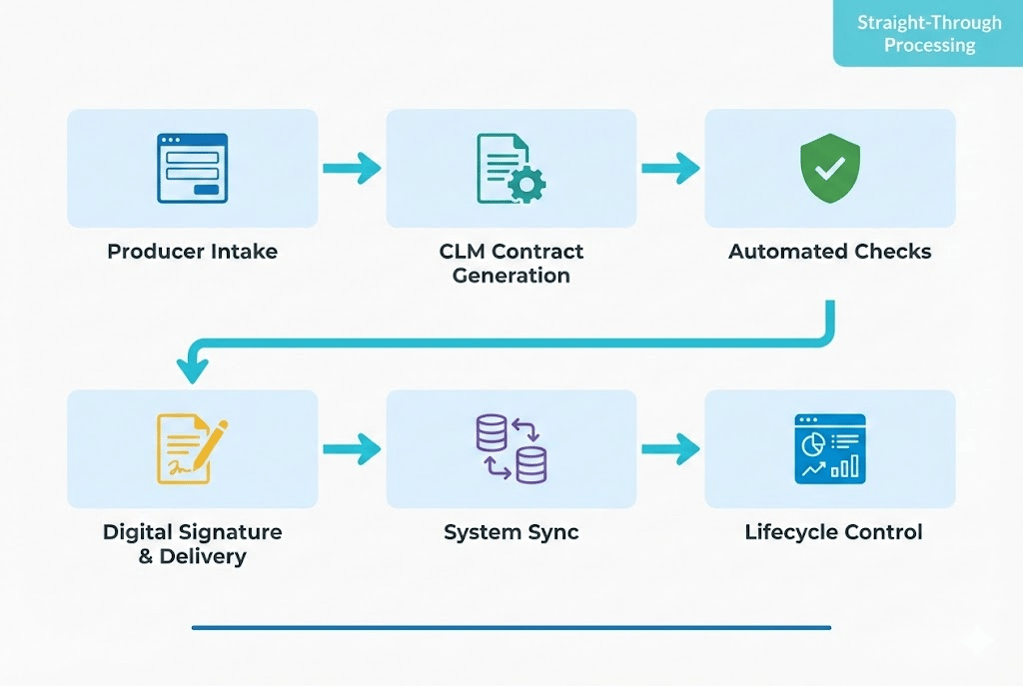
Cómo es un proceso automatizado de contratación de agentes
Antes de adquirir tecnología, resulta útil visualizar el estado deseado. En este contexto, la «contratación de agentes» abarca todo el proceso, desde la solicitud inicial del agente hasta la firma del contrato de nombramiento y de comisiones, pasando por las actualizaciones y renovaciones posteriores.
Un flujo automatizado suele tener este aspecto.
1. Incorporación de agentes
- Un nuevo agente presenta su solicitud a través de un formulario en línea estructurado o es propuesto por un socio de distribución.
- El formulario recoge los datos clave una sola vez y los valida, siempre que sea posible, cotejándolos con fuentes nacionales o regionales. Las mejores prácticas de incorporación recomiendan permitir que los productores introduzcan sus propios datos para minimizar la reintroducción manual. (AgentSync)
2. Generación del paquete contractual mediante un CLM
- Los datos del agente se incorporan a un flujo de trabajo gestionado por el CLM.
- Las reglas del CLM seleccionan la plantilla de contrato y el conjunto de cláusulas correctos en función de la línea de negocio, la región, el tipo de canal, la situación del productor (captivo, independiente, MGA) y los factores de riesgo.
- La plataforma elabora automáticamente el paquete contractual, incluyendo las tablas de comisiones y la información que debe figurar obligatoriamente.
Tanto los proveedores especializados en CLM como DocPath describen esto como el núcleo de la gestión del ciclo de vida de los contratos: selección de plantillas basada en reglas, gestión de cláusulas y generación de documentos a partir de un repositorio central. (icertis.com)
3. Comprobaciones y aprobaciones automatizadas
Antes de enviar cualquier documento al agente, el flujo de trabajo realiza comprobaciones automatizadas:
- Estado de la licencia y del nombramiento, incluyendo bases de datos estatales o nacionales cuando estén disponibles. (NAIC)
- Cobertura de responsabilidad civil profesional (E&O), sanciones y comprobaciones de antecedentes a través de herramientas existentes o proveedores externos.
- Comprobaciones de políticas internas, como conflictos de intereses o criterios de crédito para determinados productos.
Las excepciones o los casos de alto riesgo pueden derivarse a los departamentos de Asuntos Jurídicos, Cumplimiento Normativo o Distribución para su revisión dentro del flujo de trabajo de CLM, en lugar de hacerlo mediante cadenas de correo electrónico independientes.
4. Firma digital y entrega multicanal
- Una vez aprobados, los contratos se envían por correo electrónico, portal seguro, SMS o aplicaciones de mensajería, en función de su estrategia de CXM.
- Los responsables revisan y firman utilizando firmas electrónicas legalmente reconocidas, respaldadas por registros de auditoría y marcas de tiempo. En la mayoría de las jurisdicciones, las firmas electrónicas son legalmente válidas cuando cumplen con marcos normativos como el eIDAS en la UE y el ESIGN y la UETA en EE. UU. (Comisión Europea)
Plataformas como DocPath CLM y CXM combinan la generación de documentos, la firma digital y la comunicación multicanal, de modo que el mismo motor que genera un contrato también puede enviar posteriormente extractos de comisiones o notificaciones. (DocPath)
5. Sincronización con los sistemas centrales
Tras la firma, el flujo de trabajo:
- Actualiza los datos maestros del emisor con los atributos del contrato finalizado.
- Envía los campos pertinentes a los sistemas de concesión de licencias y de nombramientos.
- Vincula los datos del contrato a las plataformas de comisiones o retribuciones.
- Actualiza el CRM o la administración de pólizas con el estado y las relaciones del agente.
Aquí es donde la integración cobra importancia. Las guías sobre automatización de seguros destacan que el valor real surge cuando el CLM está conectado a los sistemas existentes, no cuando funciona como un silo más. (certinal.com)
6. Control continuo del ciclo de vida
A partir de ahí, el CLM actúa como centro de control:
- Un repositorio central alberga todos los contratos de los agentes, las adendas y las aprobaciones.
- Las plantillas y cláusulas estándar se aplican en todos los canales y regiones, con variaciones locales controladas. (global.docpath.com)
- Las alertas inteligentes señalan las próximas renovaciones, vencimientos o hitos de revisión.
- La misma capa de CXM envía extractos de comisiones, actualizaciones de productos y avisos de cumplimiento normativo a agentes y corredores.
Así es como funciona en la práctica la «contratación directa de productores».
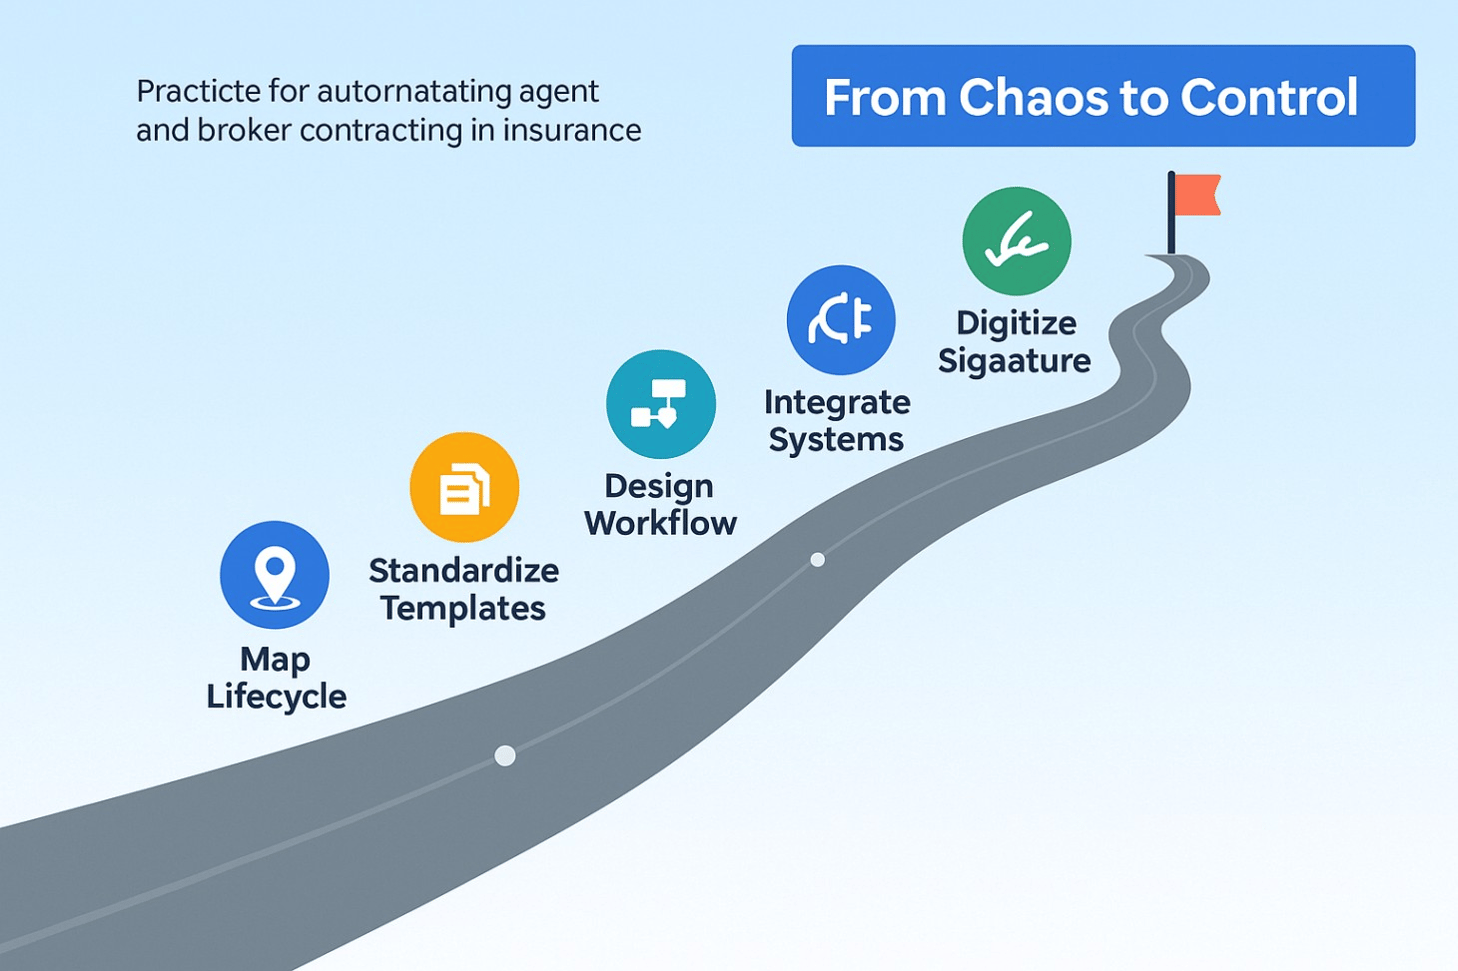
Una hoja de ruta práctica para automatizar la contratación de agentes y corredores
No es necesario automatizarlo todo de una vez. Los programas más exitosos siguen una hoja de ruta por etapas que comienza por comprender el ciclo de vida del productor y, a continuación, introduce el CLM y el flujo de trabajo allí donde tienen mayor impacto.
Paso 1: trace un mapa del ciclo de vida de los productores y de las partes interesadas
Empiece por trazar un mapa de toda la relación con el productor, no solo del contrato inicial.
Un ciclo de vida típico es el siguiente:
Contratación → Evaluación → Contrato → Incorporación → Gestión → Expansión → Rescisión
Para cada etapa, documente:
- Qué documentos se utilizan, desde solicitudes y contratos hasta anexos, baremos de comisiones y notificaciones.
- Qué equipos se encargan de cada paso, como Distribución, Asuntos Jurídicos, Cumplimiento Normativo, Finanzas, Operaciones y TI.
- Qué sistemas intervienen: licencias y nombramientos, CRM o gestión de agencias, administración de pólizas, remuneración y plataformas de formación.
Muchas aseguradoras descubren que un sencillo mapa del proceso en una sola página pone de manifiesto comprobaciones duplicadas, responsabilidades poco claras y traspasos de alto riesgo. Ese mapa se convierte en su referencia para identificar dónde la automatización puede aportar mayor valor.
Paso 2: estandarice las plantillas y cláusulas de sus contratos con los agentes
Antes de automatizar, debe reducir la variabilidad.
Céntrese en:
- Reducir el número de plantillas y de «casos puntuales personalizados».
- Definir variantes claras por canal, región, línea de negocio y tipo de agente (captivo frente a independiente, MGA frente a agente minorista).
A continuación, diseñe una biblioteca de cláusulas que abarque:
- Cláusulas normativas y obligaciones de cumplimiento
- Cláusulas sobre conflictos de intereses, protección de datos y privacidad
- Disposiciones sobre rescisión, recuperación de comisiones y ajuste de comisiones
Las herramientas modernas de gestión del ciclo de vida de los contratos (CLM), como DocPath CLM, están diseñadas para gestionar plantillas y bibliotecas de cláusulas de forma centralizada, al tiempo que permiten variaciones locales controladas. (global.docpath.com)
Realice este trabajo desde el principio evita el caos en la automatización. Además, facilita al departamento jurídico mantener la redacción en consonancia con las expectativas normativas en todas las jurisdicciones.
Paso 3: diseñe su flujo de trabajo y su modelo de datos
A continuación, diseñe el flujo de trabajo estándar para un contrato de productor en su CLM.
Como mínimo, defina:
- Recopilación de la información del productor o la agencia
- Comprobaciones automáticas de licencias, nombramientos, seguros de responsabilidad civil profesional (E&O) y sanciones
- Reglas de enrutamiento a los departamentos de Asuntos Jurídicos, Cumplimiento Normativo, Distribución y Finanzas para su aprobación
- Pasos de firma y activación
- Notificaciones y alertas para hitos clave (por ejemplo, renovaciones, revisiones)
Paralelamente, estandarice los elementos de datos que deben transferirse entre sistemas:
- Identificadores de productores y jerarquías
- Líneas de autoridad, estados de las licencias y fechas de vigencia
- Detalles de las pólizas de responsabilidad civil profesional
- Planes de comisiones y jerarquías de pago
Las directrices del sector sobre la gestión del ciclo de vida de los contratos (CLM) hacen hincapié en que es esencial contar con un modelo de datos claro si se desea analizar el cumplimiento de los contratos, detectar riesgos y facilitar la supervisión por parte de la alta dirección en una fase posterior. (icertis.com)
En la mayoría de las plataformas de CLM, los flujos de trabajo se basan en reglas. Se puede configurar el enrutamiento por región, volumen de primas, producto o nivel de riesgo, y permitir que el CLM active automáticamente la generación de documentos, las comprobaciones y las alertas.
Paso 4: conectar el CLM con los sistemas de concesión de licencias, CRM y retribución
En el sector de los seguros, la integración es lo que permite que la automatización pase de la teoría al valor real. El CLM no debe funcionar de forma aislada.
Priorice las conexiones con:
- Sistemas de concesión de licencias y nombramientos, para que se pueda comprobar la elegibilidad en tiempo real y emitir o actualizar los nombramientos sin necesidad de volver a introducir los datos manualmente. (NAIC)
- Plataformas de CRM o de gestión de agencias, para que los registros de los agentes se mantengan coherentes y los equipos de ventas vean el estado correcto.
- Sistemas de comisiones y retribuciones, para que las condiciones contractuales y los planes de comisiones estén vinculados y permitan configurar correctamente los pagos.
Entre los patrones de integración habituales se incluyen:
- Integración basada en API para la validación y las actualizaciones en tiempo real.
- Integración basada en archivos o por lotes, cuando los sistemas centrales son más antiguos o están basados en mainframe.
Los analistas y los proveedores señalan sistemáticamente que las empresas obtienen el máximo rendimiento del CLM cuando este se integra con los sistemas circundantes, en lugar de funcionar como una herramienta independiente. (Conga)
DocPath posiciona explícitamente su plataforma como una capa digital fácil de integrar que puede superponerse a los sistemas heredados de documentación y comunicación, en lugar de obligar a sustituir por completo las plataformas centrales existentes. (DocPath)
En la práctica, muchas aseguradoras comienzan con una o dos integraciones críticas, normalmente las relacionadas con las licencias y las retribuciones, y luego añaden conexiones con el CRM o la gestión de pólizas en fases posteriores.
Paso 5: digitalizar la firma y la entrega multicanal para los agentes
La digitalización de la firma y la entrega elimina las fricciones precisamente allí donde más las notan los agentes.
Aspire a un modelo en el que los agentes puedan:
- Recibir contratos en su teléfono o ordenador portátil por correo electrónico, mensaje de texto o portal seguro.
- Revisar y firmar con una firma electrónica reconocida en unos pocos clics.
- Recibir recordatorios automáticos de los contratos sin firmar y de los que están a punto de caducar.
Los proveedores de firmas electrónicas y las orientaciones jurídicas confirman que, cuando se aplican correctamente, las firmas electrónicas tienen validez jurídica en mercados clave como la UE y EE. UU., siempre que se pueda demostrar la identidad, la intención y la integridad mediante registros de auditoría fiables, de conformidad con normativas como eIDAS y ESIGN. (Comisión Europea)
En una plataforma como DocPath, las mismas funciones de CXM y firma digital que utiliza para los contratos de los productores pueden ofrecer posteriormente:
- Extractos de comisiones y ajustes
- Anuncios de cambios en los productos
- Notificaciones de cumplimiento y certificaciones para agentes y corredores (DocPath)
Esa coherencia mejora la experiencia general de los agentes.
Paso 6: Implementación con gobernanza, indicadores clave de rendimiento (KPI) y gestión del cambio
La tecnología por sí sola no resolverá los problemas relacionados con la contratación de productores. Se necesita un marco de gobernanza y sistemas de medición.
Aclare:
- Quién es el responsable de las plantillas de los productores y las bibliotecas de cláusulas (normalmente un grupo conjunto formado por los departamentos de Distribución, Asuntos Jurídicos y Cumplimiento Normativo).
- Cómo se solicitan, revisan y aprueban los cambios en la redacción de los contratos y en las condiciones de las comisiones.
- Cómo se gestionan y registran las excepciones.
Defina indicadores clave de rendimiento (KPI) tales como:
- Tiempo transcurrido desde la solicitud del agente hasta el nombramiento efectivo
- Porcentaje de contratos tramitados sin intervención manual a través del flujo de trabajo estándar
- Tasa de error en la configuración de las comisiones
- Número de incidentes de cumplimiento relacionados con la concesión de licencias o con deficiencias en materia de responsabilidad civil profesional (E&O)
Las implementaciones reales de CLM en el sector de los seguros y otros sectores han registrado reducciones en la duración del ciclo contractual de un 40 % o más cuando se combinan la gobernanza, la automatización y el análisis de datos. (Conga)
Empiece con un canal de distribución, una línea de productos o una región como proyecto piloto, perfeccione el flujo de trabajo y, a continuación, amplíelo a toda la cartera de distribuidores.
De las hojas de cálculo a la contratación directa de productores: un pequeño estudio de caso
Imaginemos una aseguradora de tamaño medio-grande con más de 5.000 agentes en activo repartidos por varios estados o países. El punto de partida nos resulta familiar:
- La gestión de los contratos se lleva a cabo mediante buzones de correo compartidos y hojas de cálculo.
- Las distintas regiones utilizan sus propias plantillas de contrato y procedimientos de aprobación.
- Las comprobaciones de licencias se realizan en herramientas independientes, y los resultados se registran manualmente.
- Los planes de comisiones se configuran manualmente en el sistema de retribuciones.
El proceso de transformación
La aseguradora decidió modernizar la contratación de agentes mediante una plataforma de gestión del ciclo de vida de los contratos (CLM) y de automatización de documentos.
- SE TRAZÓ UN MAPA DEL CICLO DE VIDA DE LOS AGENTES Y LAS PARTES INTERESADAS
Reunieron a los departamentos de Distribución, Licencias, Asuntos Jurídicos, Cumplimiento Normativo, Finanzas y TI para trazar el ciclo de vida completo de los productores e identificar los puntos de fricción y riesgo.
- SE RACIONALIZARON LAS PLANTILLAS Y SE CREÓ UNA BIBLIOTECA DE CLÁUSULAS
El departamento jurídico redujo más de 30 plantillas regionales a un pequeño conjunto de acuerdos estándar y variantes, respaldados por una biblioteca central de cláusulas con condiciones normativas, de protección de datos y de comisiones.
- IMPLEMENTACIÓN DE UN SISTEMA DE GESTIÓN DE CONTRATOS (CLM) CON FLUJOS DE TRABAJO AUTOMATIZADOS
La aseguradora implementó un sistema de gestión de contratos (CLM) para generar contratos basados en reglas, gestionar los flujos de trabajo de aprobación y almacenar todos los contratos y aprobaciones en un repositorio central. Esto refleja los patrones observados en casos prácticos públicos de CLM, en los que la centralización de los contratos mejora la visibilidad del cumplimiento normativo. (evisort.com)
- INTEGRACIÓN CON LOS SISTEMAS DE LICENCIAS Y REMUNERACIONES
Ahora se comprueba automáticamente el estado de las licencias antes de que se envíen los contratos, y los datos finales del contrato se transfieren directamente a la plataforma de remuneración, de modo que los baremos de comisiones se configuran a partir de las condiciones aprobadas, en lugar de mediante una interpretación manual.
- IMPLANTACIÓN DE LA FIRMA DIGITAL Y LA ENTREGA MULTICANAL
Los agentes reciben ahora los paquetes de contratos por correo electrónico o a través de un portal seguro y los firman electrónicamente, con recordatorios automáticos y registros de auditoría completos.
Resultados orientativos
En el plazo de un año, la aseguradora observó mejoras en este ámbito similares a los resultados descritos en estudios de caso sobre la gestión de contratos de seguros: (2Base Technologies)
- Una reducción del 40 al 60 % en el tiempo transcurrido desde la solicitud del agente hasta la primera cita efectiva en las regiones piloto.
- Una reducción significativa de los errores en la introducción manual de datos en la configuración de las comisiones, lo que se tradujo en un menor número de solicitudes de ajuste y de reclamaciones.
- Una respuesta más rápida a las solicitudes de los organismos reguladores y los auditores, ya que todo el historial de contratos, aprobaciones y versiones de los agentes se almacena en un único sistema, en lugar de estar disperso en distintos buzones de correo.
- Mayor satisfacción de los agentes, reflejada en los comentarios que indicaban que el proceso de incorporación resultaba «más claro y predecible», así como en unas tasas de activación de los agentes más elevadas.
Este tipo de cambio radical es precisamente para lo que están diseñadas las plataformas de CLM y automatización de documentos, incluida DocPath: centralizar los contratos, automatizar los flujos de trabajo, integrarse con los sistemas centrales y enviar comunicaciones a través de los canales que realmente utilizan sus productores. (DocPath)
Primeros pasos: medidas iniciales para automatizar la contratación de productores
Si reconoce los puntos débiles de su propio proceso de contratación de productores, no es necesario que lo rediseñe todo de golpe. Empiece con unas cuantas medidas bien pensadas.
Resume los mensajes clave
- La gestión manual de los contratos con los productores es lenta, arriesgada e inviable a la escala de la distribución.
- La automatización no implica sustituir sus sistemas principales de administración o gestión de licencias. Significa integrarlos en un proceso basado en la gestión del ciclo de vida de los contratos (CLM) que conecte la gestión de licencias, la gestión de relaciones con los clientes (CRM) y la remuneración en un flujo de trabajo controlado y auditable. (certinal.com)
Una sencilla lista de comprobación de acciones
- Reúna un grupo multifuncional con responsables de Distribución, Asuntos Jurídicos, Cumplimiento Normativo, Operaciones y TI.
- Documente el ciclo de vida actual de los agentes y los puntos débiles en una sola página, incluyendo los documentos clave, los sistemas y los traspasos de responsabilidades.
- Identifique un área piloto de gran impacto, como los nuevos agentes de una región o una línea de negocio en la que los retrasos sean más evidentes.
- Elabore una lista de las integraciones imprescindibles para ese proyecto piloto, que suelen ser su herramienta de concesión de licencias o de nombramientos, además del sistema de comisiones.
- Haga una preselección de plataformas de gestión del ciclo de vida de los contratos (CLM) y de automatización de documentos que puedan ofrecer:
- Un control sólido de los flujos de trabajo y las plantillas
- Firma digital integrada y entrega multicanal
- Capacidad demostrada para integrarse con las plataformas de seguros existentes
Las soluciones CXM y CLM de DocPath son un ejemplo de este tipo de plataforma, ya que combinan la generación de documentos, la gestión del ciclo de vida de los contratos y la comunicación multicanal en una única base fácil de integrar. (DocPath)
Si desea explorar cómo automatizar la contratación de agentes sin alterar sus sistemas de distribución actuales, el equipo de DocPath puede ayudarle a diseñar una hoja de ruta por fases que se adapte a sus canales, regiones y apetito de riesgo.